Aktualisiert: 2026-10-29
Online Casino mit Überweisung: der Bankweg im Prüfbericht
 Beste Casinos verfügbar – DeutschlandStand 7. November 2026
- Ab 18 Jahren
- Takt 5 Sekunden
- Monatsrahmen 1.000 €
- Sperrsystem OASIS
Drei Bankwege, ein Begriff
Wer in der Kasse eines Anbieters auf Überweisung klickt, landet auf einem von drei technisch verschiedenen Vorgängen. Welcher davon gemeint ist, steht selten dabei, lässt sich aber an zwei Merkmalen erkennen: Wird eine Internetadresse der eigenen Bank aufgerufen, und erscheint das Guthaben sofort oder erst später?
| Weg | Wie der Auftrag entsteht | Wann das Guthaben erscheint | Was im Nachweis steht |
|---|---|---|---|
| Klassischer SEPA-Auftrag | selbst im Online-Banking erfasst, mit Verwendungszweck | nach Eingang beim Empfänger | Empfängername, Betrag, Verwendungszweck |
| SEPA-Echtzeitüberweisung | selbst erfasst, als Echtzeitzahlung ausgewählt | innerhalb von Sekunden nach Freigabe | wie beim klassischen Auftrag, mit Zeitstempel |
| Auslösedienst | ein Dienst führt durch die Freigabe im Banking | sofort nach erfolgreicher Freigabe | Name des Dienstes, nicht immer der des Anbieters |
Für einen Prüfbericht ist diese Unterscheidung nicht akademisch. Beim klassischen Auftrag liegt die gesamte Zeitkontrolle bei den beteiligten Banken, beim Auslösedienst beim Dienst und beim Anbieter. Wer eine Verzögerung reklamieren will, muss wissen, wen er fragt – und genau diese Zuordnung lässt sich vorab klären, ohne eine einzige Zahlung ausgelöst zu haben.
Die Echtzeitüberweisung ist der jüngste der drei Wege und auf europäischer Ebene verbindlich geworden: Banken im Euroraum müssen Echtzeitzahlungen empfangen und senden können. Für den Spieler heißt das praktisch, dass der langsame Weg nicht mehr der einzige ist, auch wenn die Kasse eines Anbieters ihn als einzigen anbietet. Welcher Weg in einer Kasse tatsächlich hinterlegt ist, prüft man am besten in der Übersicht der Zahlungswege im Detail.
Ein vierter Fall wird häufig mit Überweisung verwechselt: die Zahlung über einen Dienst, der ein eigenes Konto führt und von dort weiterleitet. Dabei verlässt das Geld zuerst das Bankkonto in Richtung Dienst und erst danach in Richtung Anbieter. Im Kontoauszug erscheint dann nur der Dienst, und für Nachweise über die Herkunft des Geldes entsteht eine zusätzliche Station. Das ist kein Mangel, aber es ist ein Unterschied, der in einen Bericht gehört.
Was an einer Kasse mit Bankanschluss geprüft wird
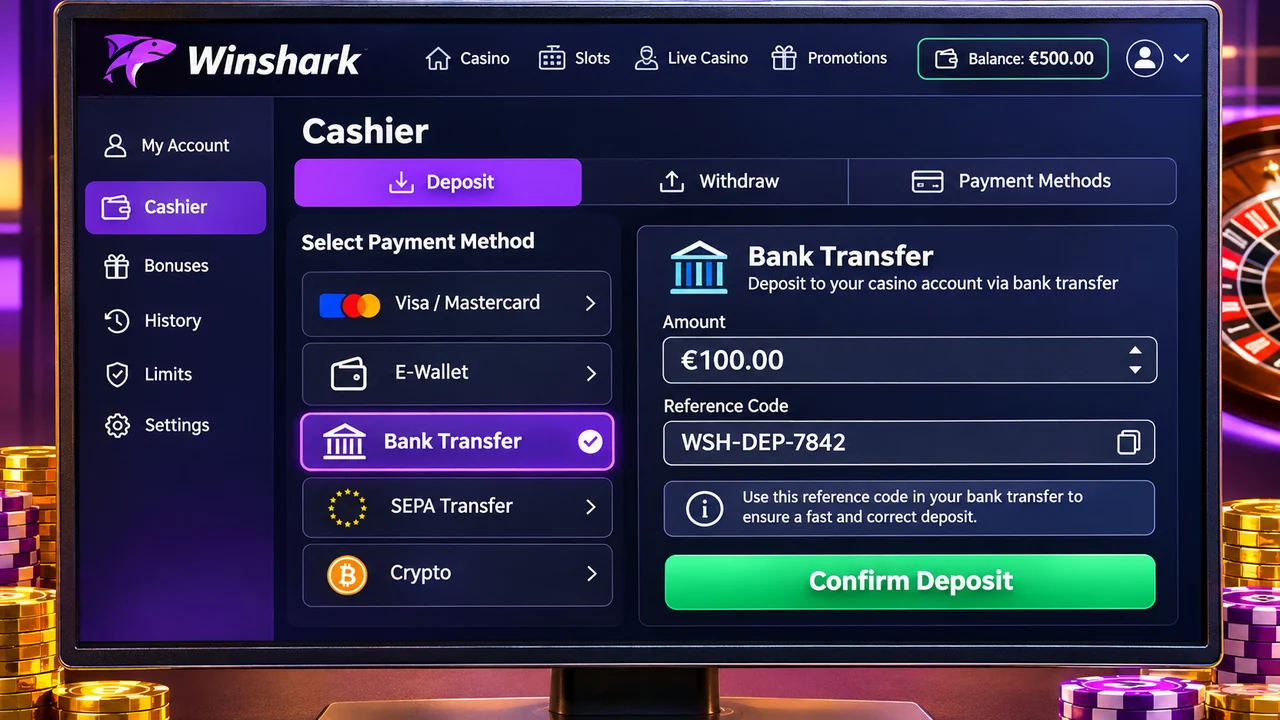
Der Bankweg ist der nüchternste aller Zahlungswege: Es gibt keine Karte, kein Guthaben eines Dritten, keine App, die zwischen Konto und Anbieter steht. Gerade deshalb lässt sich hier besonders sauber prüfen, ob ein Anbieter seine eigene Kasse offenlegt.
Vier Angaben, die vor der ersten Zahlung sichtbar sein müssen- Empfänger im Klartext: vollständige Firmierung mit Rechtsform, nicht nur die Werbemarke.
- Mindest- und Höchstbetrag je Vorgang, getrennt für Hin- und Rückweg.
- Bearbeitungsfenster für Auszahlungsanträge, mit Wochentagen.
- Gebührenangabe, auch wenn sie null lautet – eine fehlende Angabe ist keine Zusage.
Fehlt eine dieser vier Angaben vor der Anmeldung, ist das ein Befund und kein Zufall. Alle vier gehören zu den Pflichtinformationen einer Kasse, und alle vier lassen sich ohne Konto einsehen, wenn ein Anbieter sie veröffentlicht. Wer sie erst nach der Einzahlung zeigt, hat die Reihenfolge umgedreht.
Zwei Angaben, die erst im Konto prüfbar sindDie ersten vier Punkte sind von außen prüfbar, zwei weitere nicht: ob der Rückweg wirklich auf dasselbe Konto geht, von dem eingezahlt wurde, und wie lange die interne Prüfung eines Antrags dauert. Für diese beiden Punkte gibt es keinen Ersatz für den eigenen Durchlauf, und er ist der Grund, warum wir Kassenberichte nicht aus Hilfeseiten zusammenschreiben. Was wir dabei anlegen und wie wir es belegen, steht in der Methodik.
Ein Punkt verdient dabei besondere Aufmerksamkeit, weil er in Hilfetexten fast immer fehlt: Ob ein Anbieter eine Auszahlung über den Bankweg auch dann annimmt, wenn die Einzahlung über einen anderen Weg kam. Manche Kassen verlangen zuerst eine Rückbuchung auf die Quelle und lassen erst den übersteigenden Teil auf das Bankkonto. Diese Regel verlängert den ersten Rückweg deutlich und erklärt die meisten Beschwerden über angeblich verschwundene Beträge.
Wo die Zeit zwischen Auftrag und Gutschrift vergeht
Die Laufzeit einer Überweisung setzt sich aus Abschnitten zusammen, für die unterschiedliche Stellen verantwortlich sind. Ein Anbieter kann deshalb ehrlich sein und trotzdem keine verbindliche Dauer nennen – er kennt nur seinen eigenen Abschnitt.
- Erfassung und Freigabe im eigenen Banking; hier entsteht Zeit nur durch die eigene Bestätigung.
- Annahmeschluss der eigenen Bank; nach diesem Zeitpunkt zählt der Auftrag auf den nächsten Geschäftstag.
- Verrechnung zwischen den Banken; bei Echtzeitzahlungen entfällt dieser Abschnitt praktisch.
- Eingang und Zuordnung beim Empfänger; ein falscher Verwendungszweck verlängert genau hier.
- Gutschrift im Spielerkonto, meist automatisch, bei Unstimmigkeiten von Hand.
Der zweite Abschnitt ist der am meisten unterschätzte. Wer am Freitagabend einen klassischen Auftrag erfasst, hat die Zeit nicht verloren, weil irgendwer langsam gearbeitet hätte, sondern weil der nächste Verrechnungslauf erst am Montag stattfindet. Diese Mechanik hat nichts mit Glücksspiel zu tun und wird von Anbietern dennoch regelmäßig als eigene Bearbeitungszeit ausgewiesen.
Der vierte Abschnitt ist der einzige, an dem ein Spieler selbst schuld sein kann. Ein Verwendungszweck, der vom vorgegebenen Muster abweicht, führt zur Zuordnung von Hand, und die geschieht nicht rund um die Uhr. Wenn die Kasse eine Kennung vorgibt, ist sie keine Formalität: Sie ist der Schlüssel, mit dem der Eingang dem Konto zugeschrieben wird.
Für Berichte verwenden wir deshalb nie eine einzelne Stundenangabe, sondern eine Zuordnung von Abschnitt zu Verantwortlichem. Eine Angabe wie wenige Stunden ist ohne diese Zuordnung keine Information, sondern eine Hoffnung. Dieselbe Trennung gilt auf dem Rückweg, nur mit umgekehrtem Vorzeichen.
Der Rückweg ist die eigentliche Prüfung
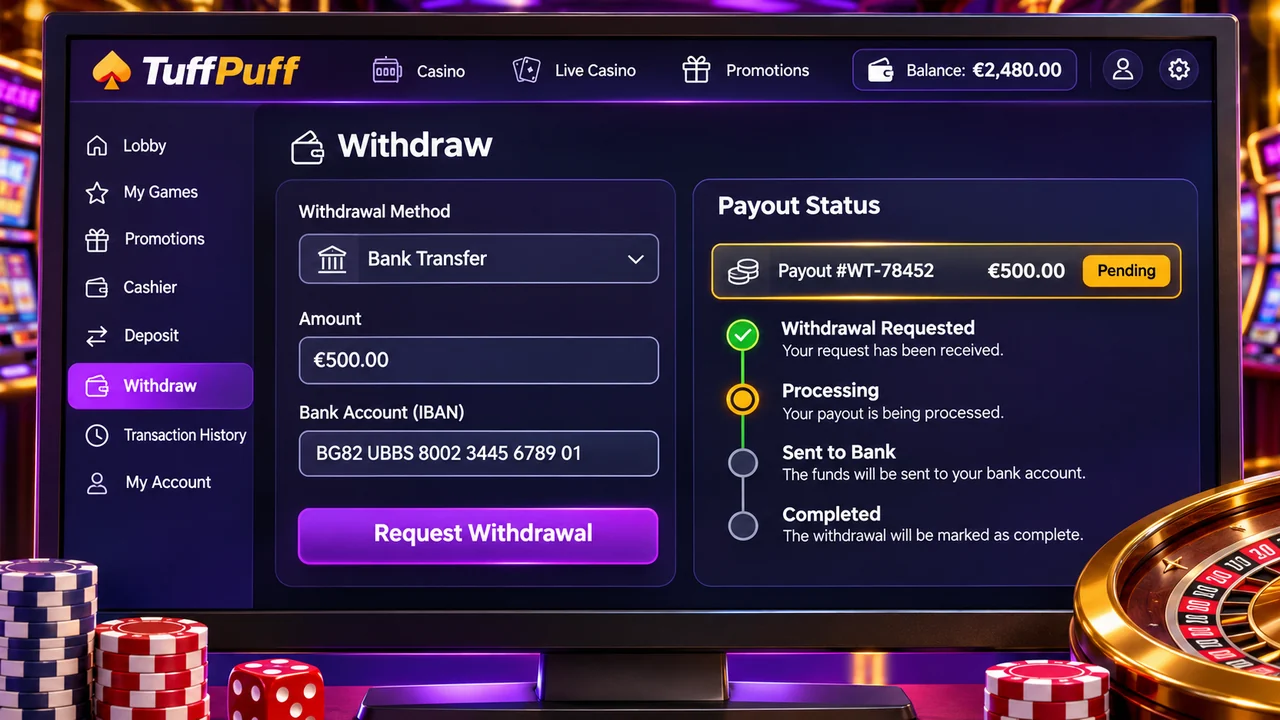
Einzahlungen funktionieren praktisch immer, weil ein Anbieter daran verdient. Prüfbar wird eine Kasse erst in der Gegenrichtung. Beim Bankweg ist das besonders klar, weil keine Karte und kein Drittkonto als Ausrede bereitstehen: Es gibt eine Bankverbindung, und es gibt eine Summe.
Üblich – und aus Sicht der Geldwäscheprävention nachvollziehbar – ist die Rückführung auf das Konto, von dem eingezahlt wurde. Daraus folgt eine Regel, die vor der ersten Einzahlung bedacht werden sollte: Das verwendete Konto muss auf den eigenen Namen lauten und auch in Monaten noch erreichbar sein. Ein Gemeinschaftskonto oder ein Konto eines Angehörigen führt beim ersten Auszahlungsantrag zu Rückfragen, die nicht schnell zu klären sind.
Drei Bremsen, die nichts mit der Bank zu tun haben- Eine offene Umsatzvorgabe aus einer Aktion blockiert den Antrag, bis sie verbucht ist.
- Unterlagen zur Identität sind unvollständig oder weichen vom Kontoinhaber ab.
- Der Antrag liegt im Bearbeitungsfenster hinten, weil er nach dem täglichen Schnitt einging.
Diese drei Punkte erklären die große Mehrheit der Fälle, in denen eine Auszahlung länger dauert als angekündigt. Keiner davon ist ein Mangel des Zahlungswegs, und keiner lässt sich durch die Wahl eines anderen Wegs beheben. Wer die Punkte vorab erledigt, verkürzt den ersten Rückweg stärker als jede Optimierung an der Kasse. Was ein Anbieter dazu im eigenen Text offenlässt, sammeln wir unter offene Fragen an den Anbieter.
Ein Detail prüfen wir immer gesondert: ob ein Anbieter einen gestellten Antrag selbst stornieren kann oder ob eine Stornierung nur durch den Spieler möglich ist. Kassen mit einer eingebauten Rückholfunktion sind bequem und verlängern faktisch die Zeit, weil ein Antrag sich zurücknehmen und das Geld weiterspielen lässt. Für einen Bericht ist das eine Eigenschaft mit zwei Vorzeichen – und sie gehört benannt.
Name, Kennung, Kontoinhaber: drei Stolperstellen
Fast alle Reibungen beim Bankweg entstehen an Stellen, an denen zwei Angaben übereinstimmen müssen und nicht übereinstimmen. Drei Paare sind dafür verantwortlich.
Kontoinhaber gegen Kontoname im SpielerkontoDer Name auf dem Bankkonto und der Name im Spielerkonto müssen identisch sein, bis auf Schreibweisen von Umlauten. Abkürzungen, zweite Vornamen und Namensänderungen nach Heirat sind die häufigsten Abweichungen. Geklärt wird das immer über das Ausweisdokument, nicht über eine Erklärung im Chat.
Empfänger gegen beworbene MarkeIm Banking erscheint die Gesellschaft, nicht die Marke, unter der ein Angebot auftritt. Das wirkt beim ersten Mal befremdlich und ist normal: Erlaubnisse und Konten laufen auf Gesellschaften. Beunruhigend wird es erst, wenn die Gesellschaft aus den Impressumsangaben eine andere ist als die im Auftrag – dann gehört eine Rückfrage vor die Freigabe. Welche Angabe für die Erlaubnislage gilt, erklärt die Seite zu Lizenz, Aufsicht und Zuständigkeit.
Vorgegebene Kennung gegen eigener TextWird im Verwendungszweck eine Kennung verlangt, ersetzt kein eigener Text diese Kennung. Hilfreiche Ergänzungen wie der eigene Name oder das Wort Einzahlung verschlechtern die Zuordnung, weil Prüfroutinen auf ein Muster schauen. Im Zweifel: nur die Kennung, nichts sonst.
Alle drei Paare lassen sich in wenigen Minuten vor der ersten Zahlung prüfen. Das ist der Grund, warum wir den Bankweg für Einsteiger trotz seiner Langsamkeit für den robustesten halten: Er verzeiht keine Unsauberkeit, aber er versteckt sie auch nicht.
Was im Kontoauszug steht und wer das liest
Eine Zahlung über den Bankweg hinterlässt eine Zeile im Kontoauszug mit Empfänger, Betrag, Datum und Verwendungszweck. Diese Zeile ist nicht nur Nachweis, sie ist auch Information für jeden, der den Auszug zu sehen bekommt – bei einer Kreditanfrage, einer Prüfung von Unterlagen oder einer Haushaltsrechnung.
Wie diese Zeile aussieht, hängt vom gewählten Weg ab. Beim klassischen Auftrag und bei der Echtzeitüberweisung steht die Gesellschaft des Anbieters dort. Beim Auslösedienst erscheint häufig der Dienst, manchmal mit einem Zusatz, manchmal ohne. Wer das vorab wissen will, findet es in keiner Hilfeseite – es zeigt sich beim ersten Vorgang und ist danach konstant.
Für die Prüfung hat die Zeile einen zweiten Nutzen: Sie ist der Zeitstempel, gegen den jede Angabe eines Anbieters zur Laufzeit gehalten werden kann. Wer Datum und Uhrzeit der eigenen Freigabe und den Zeitpunkt der Gutschrift im Spielerkonto notiert, hat eine belastbare Messung und muss sich auf keine Zusage verlassen. Zwei solche Messungen reichen, um eine Kassenangabe zu bestätigen oder zu widerlegen.
Diese Nachweislage ist der sachliche Vorteil des Bankwegs gegenüber Wegen, bei denen ein Guthaben eines Dritten dazwischenliegt. Sie ist auch der Grund, warum der Bankweg bei Rückfragen zur Herkunft von Geld der einfachste ist: Es gibt nur eine Quelle und einen Beleg.
Grenzen, die nicht vom Zahlungsweg kommen
Ein Teil der Grenzen, die beim Einzahlen auffallen, hat mit der Bank nichts zu tun. Für Spieler in Deutschland gilt der Glücksspielstaatsvertrag von 2021; zuständig für Erlaubnisse und Aufsicht ist die Gemeinsame Glücksspielbehörde der Länder in Halle an der Saale, die die erteilten Erlaubnisse in einer öffentlichen Aufstellung führt.
- Ein anbieterübergreifender Einzahlungsrahmen von 1.000 Euro im Monat, bezogen auf die Person und nicht auf das Konto.
- Höchsteinsatz von einem Euro je Drehung an virtuellen Automaten und ein Mindestabstand von fünf Sekunden.
- Kein automatischer Spieldurchlauf; vernetzte Jackpots gehören nicht zu den erlaubnisfähigen Automatenspielen.
- Altersprüfung und Identifizierung bei der Registrierung, bevor echtes Geld bewegt wird.
Wer also eine abgelehnte Einzahlung sieht, prüft zuerst, ob der Monatsrahmen erreicht ist, und erst danach die Bank. Der Rahmen gilt über Anbieter hinweg, und er wird zentral geführt – ein zweites Konto bei einem anderen Haus erhöht ihn nicht. Ein höherer Rahmen ist nur auf Antrag und mit Nachweisen möglich; feste Beträge dazu nennen wir nicht, weil sie von der Prüfung im Einzelfall abhängen.
Zahlungsdienstleister dürfen Zahlungen für unerlaubtes Glücksspiel nicht abwickeln. Daraus folgt eine praktische Beobachtung für Prüfberichte: Wenn eine Kasse den Bankweg für Spieler aus Deutschland gar nicht anbietet, sondern nur Wege über Dritte, ist das ein Hinweis auf die Erlaubnislage und nicht auf technische Bequemlichkeit. Der Hinweis ersetzt den Abgleich mit der Aufstellung nicht, weist aber zuverlässig die Richtung. Die amtlichen Angaben stehen unter [gluecksspiel-behoerde.de](https://www.gluecksspiel-behoerde.de/).
Prüfprotokoll: zwölf Fragen an die Kasse
Dieses Protokoll verwenden wir für jeden Anbieter, der den Bankweg führt. Es ist ohne Fachwissen anwendbar, und es liefert bei jedem Punkt entweder eine Angabe oder einen Befund.
- Welche vollständige Firmierung erscheint als Empfänger?
- Handelt es sich um einen klassischen Auftrag, eine Echtzeitzahlung oder einen Auslösedienst?
- Welcher Mindest- und welcher Höchstbetrag gilt je Einzahlung?
- Welche Grenzen gelten auf dem Rückweg, und weichen sie ab?
- Fallen Gebühren an, und wer trägt sie bei einer Rückbuchung?
- Wird eine Kennung im Verwendungszweck verlangt, und wo steht sie?
- Wie lange dauert die interne Prüfung eines Auszahlungsantrags laut Anbieter?
- Zu welchen Zeiten wird bearbeitet, und gibt es einen täglichen Schnitt?
- Geht der Rückweg zwingend auf das Einzahlungskonto?
- Was gilt, wenn Einzahlung und gewünschte Auszahlung verschiedene Wege nutzen?
- Welche Unterlagen werden vor der ersten Auszahlung verlangt?
- Lässt sich ein gestellter Antrag zurücknehmen, und durch wen?
Punkt sieben und acht beantworten die meisten Anbieter zusammen und ungenau. Eine Formulierung wie innerhalb von 24 Stunden lässt offen, ob Werktage gemeint sind und ob die Frist mit dem Antrag oder mit der Freigabe der Unterlagen beginnt. Eine Rückfrage beim Kundendienst mit genau dieser Unterscheidung ist ein guter Test für die Qualität der Auskunft; wie wir solche Anfragen führen, steht unter Kundendienst prüfen.
Punkt zehn ist der am häufigsten übersehene und der mit den größten Folgen. Er entscheidet, ob die erste Auszahlung in Tagen oder in zwei Wochen abgeschlossen ist. Wer ihn vor der ersten Einzahlung klärt, erspart sich die Erfahrung, dass eine Kasse zwar schnell annimmt, aber nur auf einem Umweg zurückzahlt.
Wo der Bankweg dem Kartenweg unterlegen ist
Ein Prüfbericht, der nur Vorzüge nennt, ist keiner. Der Bankweg hat drei Nachteile, die sich nicht wegargumentieren lassen, und sie betreffen genau jene Punkte, an denen andere Wege erfunden wurden.
Der erste ist das Tempo beim klassischen Auftrag. Ohne Echtzeitzahlung und ohne Auslösedienst ist der Bankweg der langsamste in jeder Kasse, und an dieser Stelle hilft nur die Wahl eines der schnelleren Verfahren. Der zweite ist die Rückholbarkeit: Eine ausgeführte Überweisung ist keine Kartenzahlung, es gibt kein vergleichbares Rückbuchungsverfahren wie bei einer Karte. Wer irrtümlich an die falsche Stelle zahlt, ist auf die Mitwirkung des Empfängers angewiesen.
Der dritte Nachteil ist die Sichtbarkeit. Jede Zahlung steht im Kontoauszug mit Empfänger und Betrag. Für viele ist das gleichgültig, für manche nicht – und es ist eine Entscheidung, die vor der ersten Zahlung getroffen werden sollte, weil sie sich nachträglich nicht korrigieren lässt.
Ein vierter Punkt ist kein Nachteil des Verfahrens, aber eine Grenze seiner Nutzbarkeit: Nicht jede Bank unterstützt jeden Auslösedienst, und nicht jedes Konto ist für Echtzeitzahlungen freigeschaltet. Ob der schnelle Weg verfügbar ist, zeigt sich erst im eigenen Banking, nicht in der Kasse des Anbieters. Für einen Bericht heißt das, dass eine Angabe zur Verfügbarkeit immer unter dem Vorbehalt der eigenen Bank steht – und dieser Vorbehalt gehört genannt, statt ihn stillschweigend zu übergehen.
Erwähnt sei außerdem, was der Bankweg nicht leistet: Er beschleunigt die Prüfung im Haus nicht. Wer eine schnelle Auszahlung sucht, gewinnt an der letzten Station Zeit und nicht an der zweiten, und die zweite ist die längere. Ein Anbieter mit einem engen Bearbeitungsfenster bleibt also langsam, auch wenn seine Kasse Echtzeitzahlungen führt. Diese Zuordnung ist der Grund, warum wir Tempo nie am Zahlungsweg allein bewerten.
Unterm Strich bleibt der Bankweg der Weg mit der klarsten Beweislage und den wenigsten beteiligten Stellen. Wer Nachvollziehbarkeit über Tempo stellt, ist hier richtig; wer Tempo braucht, nimmt die Echtzeitzahlung oder einen Auslösedienst und akzeptiert, dass eine Station mehr im Spiel ist. Glücksspiel ist ab 18 Jahren zulässig und bleibt ein Spiel mit finanziellem Risiko – eine sauber geführte Kasse ändert daran nichts.
Häufige Fragen zum Bankweg in der Kasse
Wie lange dauert eine Einzahlung per Überweisung?
Beim klassischen Auftrag richtet sich die Dauer nach Annahmeschluss und Verrechnungslauf der Banken, über eine Echtzeitzahlung oder einen Auslösedienst erscheint das Guthaben praktisch sofort. Eine verbindliche Stundenzahl kann ein Anbieter nur für seinen eigenen Abschnitt nennen.
Geht die Auszahlung zwingend auf das Einzahlungskonto?
In den meisten Kassen ja, und zwar aus Gründen der Geldwäscheprävention. Deshalb sollte das verwendete Konto auf den eigenen Namen lauten und dauerhaft erreichbar sein. Abweichungen zwischen Kontoinhaber und Spielerkonto führen zu Rückfragen und verzögern den ersten Rückweg.
Was ist der Unterschied zwischen Überweisung und Auslösedienst?
Beim Auftrag im eigenen Banking erfasst man alles selbst, der Auslösedienst führt durch die Freigabe und meldet dem Anbieter das Ergebnis. Dadurch erscheint das Guthaben sofort, es steht aber eine zusätzliche Stelle im Vorgang und im Kontoauszug.
Warum ist meine Einzahlung nicht angekommen, obwohl das Geld abgebucht wurde?
Der häufigste Grund ist ein abweichender Verwendungszweck, denn dann muss der Eingang von Hand zugeordnet werden. Zweiter Grund ist ein Eingang nach dem täglichen Schnitt. In beiden Fällen hilft der Kontoauszug mit Betrag, Datum und Empfänger als Nachweis.
Lohnt sich der Bankweg gegenüber einer Karte?
Er hat die klarste Nachweislage und die wenigsten beteiligten Stellen, ist aber im klassischen Verfahren der langsamste und kennt kein Rückbuchungsverfahren wie eine Karte. Wer Nachvollziehbarkeit höher bewertet als Tempo, fährt damit gut.
Kann der Monatsrahmen eine Überweisung blockieren?
Ja. Der anbieterübergreifende Einzahlungsrahmen von 1.000 Euro im Monat gilt für die Person und wird zentral geführt, nicht je Konto. Ist er erreicht, lehnt die Kasse ab, obwohl Bank und Zahlungsweg einwandfrei arbeiten.